Alianzas · para contadores y despachos

Tu cartera de clientes es lo más valioso de tu despacho. Nos sumamos a cuidarla.

Cuando a tu cliente le llega un acto de la autoridad o necesita recuperar un saldo a favor, yo llevo la solución y la relación se queda contigo.

Miguel Ángel García Piña · Contador y abogado fiscalista
16 años en fiscalización dentro del SAT

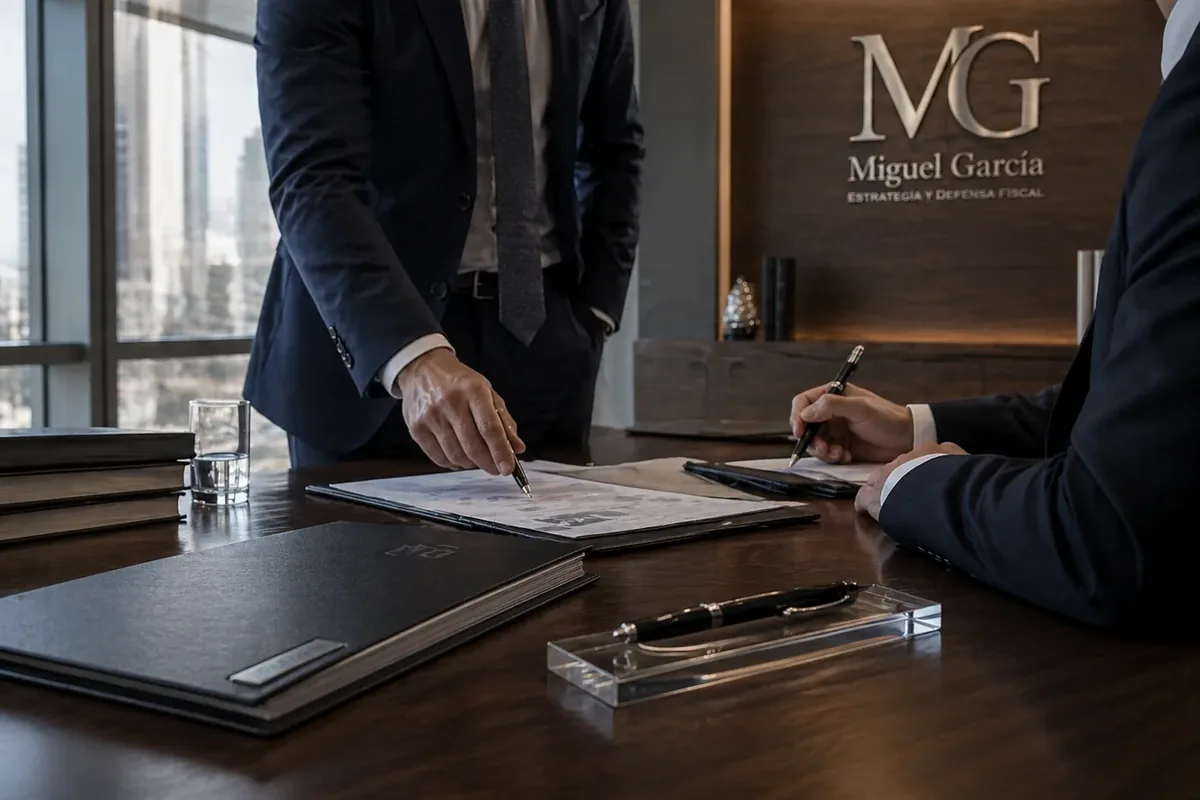
Dos profesionales revisan juntos un expediente sobre la mesa, con el muro de la marca al fondo
Tu cartera

Una cartera no se construye con publicidad

Se construye con años de confianza. Cuando un cliente enfrenta un problema fiscal serio y no encuentra quién lo resuelva, lo busca en otro lado, y con la solución se va la relación.

Sabemos lo que te costó construir esa confianza. Nos sumamos a tu esfuerzo, como un aliado de tu despacho: la solución se trabaja desde tu lado y el cliente se queda contigo.

Lo que resolvemos por tus clientes

  • Cartas invitación, auditorías y visitas
  • Multas y créditos fiscales
  • Requerimientos y medios de defensa
  • Devoluciones de impuestos: solicitud, requerimientos y defensa si se niegan

Ante SAT, IMSS, INFONAVIT, STPS y PROFECO, en toda la República.

Tu cliente sigue siendo tuyo.No ofrezco servicios contables ni busco la cuenta, y los avances te llegan primero a ti.
Tu trabajo sostiene la defensa.Tu contabilidad y tu histórico son lo que sostiene el caso: no se empieza de cero.
Nada se mueve sin acuerdo previo.Si el asunto se resuelve desde tu despacho, te lo digo y ahí termina mi intervención.
Cómo nos sumamos

Te explicamos la alianza en 38 segundos

Fotograma del video: tu cartera de clientes es lo más valioso que tienes

Tú decides cuánto participamos, y en todos ganas

  1. RecomendaciónMe recomiendas el asunto y yo lo llevo completo. Tú conservas el trato con tu cliente.
  2. Trabajo conjuntoLo llevamos los dos: tú aportas la contabilidad y la lectura del negocio; yo, la estrategia y el litigio. Nada se presenta sin que lo revises.
  3. Asesoría especializadaTú llevas el asunto y yo reviso tu escrito o expediente antes de presentarlo. Puedo no aparecer en el expediente.

El esquema se elige asunto por asunto y se acuerda por escrito antes de empezar.

Casos con colegas

Lo que dicen los contadores con los que he trabajado

SAT · liquidación del ejercicio 2022 · regularización fiscal

Se pagaron 3.3 millones en lugar de 8.8: 5.5 millones de multas y recargos eliminados.

Irma FloresContadora en Querétaro, Qro.

Teníamos una liquidación del SAT por el ejercicio 2022 que, actualizada, llegaba a 8.8 millones de pesos, y los plazos para impugnarla ya habían transcurrido.

Irnos a juicio no era una opción para nosotros. Nuestros clientes nos exigen opinión de cumplimiento positiva como condición para seguir operando, y un litigio de varios años nos habría dejado con el crédito vivo y la opinión negativa todo ese tiempo. Necesitábamos cerrar el asunto, no pelearlo.

Miguel nos planteó el programa de regularización fiscal de la Ley de Ingresos de 2026, preparó la solicitud con todos los requisitos e integró el expediente. El SAT la resolvió procedente en una semana. La empresa pagó 3.3 millones en lugar de 8.8: se eliminaron 5.5 millones de multas y recargos.

Enseguida presentó la aclaración para que la empresa saliera del listado de contribuyentes con créditos fiscales firmes y recuperara su opinión de cumplimiento positiva. Esa parte era tan importante como el ahorro, porque de ella depende que podamos seguir facturando a nuestros clientes.

Lo que más valoro es que no nos vendió una defensa larga cuando había una salida más rápida y más conveniente.

SAT · sello digital y cuentas bloqueadas

Sello digital, cuentas y fondos recuperados, y las multas anuladas.

Josué OrtízDespacho en Estado de México

A partir de un requerimiento de compulsa, el SAT dejó a nuestro cliente sin sello digital, con las cuentas bancarias inmovilizadas, los fondos bloqueados y multas encima. Sin poder disponer de su dinero, la empresa no podía pagar a proveedores ni la nómina de sus trabajadores. Era el momento de sumar a un especialista en defensa, y busqué a Miguel.

Miguel trabajó la causa, las multas y el bloqueo al mismo tiempo, cada uno por la vía que le correspondía. Resolvió de fondo el requerimiento que había detonado todo, para que ninguna defensa quedara a medias; promovió los medios de defensa contra las multas, para que no quedaran firmes; y presentó un amparo para agilizar el desbloqueo de las cuentas, que era lo urgente.

El sello digital volvió a estar vigente, las cuentas se liberaron con sus fondos y las multas se anularon por completo. La empresa recuperó su operación y su liquidez.

Yo seguí al frente de la relación con la empresa y aporté la contabilidad; Miguel llevó la defensa.

SAT · auditoría por depósitos bancarios

Una observación del orden de 500 millones de pesos, desvirtuada. El crédito quedó eliminado.

Juan MoralesContador en empresa, Ciudad de México

El SAT inició una auditoría y sumó los depósitos bancarios y los ingresos facturados como si fueran dos fuentes de ingreso distintas, cuando eran las mismas operaciones. Contó lo mismo dos veces y duplicó la base gravable. La observación era del orden de 500 millones de pesos.

Miguel revisó de nuevo el expediente, la contabilidad, los estados de cuenta y los CFDI, y armó una explicación técnica del recorrido de cada depósito, vinculando cada elemento con la operación real de la empresa. Con ella la autoridad podía seguir el hilo y comprobar que la supuesta duplicidad era una sola operación vista dos veces.

La observación se desvirtuó y el SAT reconoció que no procedía el crédito fiscal que pretendía cobrar. El crédito quedó eliminado.

Yo entregué la contabilidad; ellos entregaron la defensa.

SAT · devolución tenida por desistida

Devolución autorizada con actualización e intereses.

Sandra MartínezContador en empresa, Estado de México

El SAT tuvo por desistida la solicitud de devolución de la empresa, aunque habíamos cumplido con la información que nos pidió durante el procedimiento. La autoridad pretendía cerrar el trámite sin analizar si el saldo a favor procedía, con el argumento de que el requerimiento no se había atendido bien. El riesgo era perder una devolución legítima por una decisión puramente formal, sin que nadie revisara los documentos que habíamos aportado.

Miguel promovió juicio ante el Tribunal Federal de Justicia Administrativa. Su argumento fue que el desistimiento era ilegal porque el requerimiento sí se había atendido, y que el SAT no podía concluir el procedimiento sin valorar lo presentado ni cerrar la solicitud por razones meramente formales.

El Tribunal determinó que el desistimiento era ilegal y obligó a la autoridad a emitir una nueva resolución. Con ella, la devolución se autorizó con actualización e intereses, y la empresa recuperó el saldo a favor que había solicitado.

SAT · multas millonarias por omisión de avisos en PLD

Multas millonarias del SAT por omisión de avisos en PLD: nulidad lisa y llana.

Benito RiveraDespacho en Estado de México

El SAT impuso a nuestro cliente multas millonarias por omisión de avisos en materia de prevención de lavado de dinero, conforme a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Las sanciones venían de una visita de verificación.

Miguel promovió juicio de nulidad ante el Tribunal Federal de Justicia Administrativa y combatió las multas por conceptos de fondo.

El Tribunal no entró al fondo. Se centró en la circunstanciación del procedimiento y concedió la nulidad lisa y llana de las multas por esa cuestión de forma: el SAT no había descrito con precisión los hechos que, según él, actualizaban cada infracción. La sentencia dejó establecido que, tratándose de actividades vulnerables, no basta con afirmar que existe una infracción: la autoridad debe acreditar, describir y circunstanciar correctamente los hechos que pretende sancionar.

El resultado depende de cada asunto, de la documentación disponible y de la etapa en que llega.

Contacto

Cuéntame el asunto

Si tu cliente ya tiene un plazo corriendo, revísalo por aquí.

No adjuntes documentos, e.firma ni contraseñas en este primer contacto. El canal seguro se define antes de pedir información.